« 30 % à la commande, le solde à la fin du chantier. » Si vous êtes artisan, installateur ou prestataire, vous connaissez la formule. Elle protège votre trésorerie et engage votre client. Mais derrière, il faut plusieurs factures, et elles doivent tomber juste, au centime près.
Voici comment faire une facture d'acompte dans les règles, ce que change la TVA, et comment la facture de solde déduit ce qui a déjà été facturé. Les règles décrites sont celles qui s'appliquent en France.
Acompte ou arrhes : un mot qui change tout
Avant la facture, il y a le devis, et un mot à bien choisir.
- L'acompte est un premier versement. Il vous engage, vous comme votre client. S'il change d'avis, vous pouvez exiger le paiement du reste. Si c'est vous qui renoncez, vous devez le rembourser, et il peut demander des dommages et intérêts.
- Les arrhes laissent à chacun une porte de sortie. Le client qui renonce les perd. Le professionnel qui renonce en rend le double.
Face à un client particulier, la loi tranche en cas de silence : sauf mention contraire, une somme versée d'avance vaut arrhes. Écrivez donc « acompte » noir sur blanc sur votre devis.
Une facture d'acompte est une facture comme une autre
Entre professionnels, chaque acompte versé avant la vente ou la prestation donne lieu à une facture. Pas seulement le paiement final : chaque versement.
Elle porte les mêmes mentions qu'une facture classique :
- sa date, et un numéro unique qui suit la séquence continue de vos factures ;
- votre identité et celle de votre client ;
- la désignation précise de ce que vous vendez ;
- le montant hors taxes, le taux et le montant de la TVA, et le total à payer ;
- la date du versement de l'acompte, si elle diffère de la date de la facture ;
- la date de règlement, le taux des pénalités de retard et, pour un client professionnel, l'indemnité forfaitaire de 40 € pour frais de recouvrement.
Une souplesse existe : si une information n'est pas encore connue quand vous facturez l'acompte, comme la date exacte de l'opération, ou une quantité ou un prix variables, la facture d'acompte peut ne pas la comporter.
Soignez la désignation. L'administration fiscale le rappelle : la TVA ne devient exigible sur un acompte que si ce qui sera livré ou réalisé est déjà connu avec précision. « Acompte de 30 % sur le devis n° 2026-014, installation d'une pompe à chaleur » vaut mieux qu'un simple « acompte ».
Si vous êtes en franchise de TVA, votre facture d'acompte est établie hors taxes et porte la mention « TVA non applicable, art. 293 B du code général des impôts ».
Et la facture électronique ? Elle concerne les factures entre entreprises établies en France, et une facture d'acompte en est une. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les petites et moyennes entreprises et les micro-entreprises devront en émettre à partir du 1er septembre 2027. La réforme ajoute aussi quatre mentions : le numéro SIREN de votre client professionnel (son numéro d'identification à 9 chiffres), l'adresse de livraison si elle diffère de la sienne, la nature de l'opération (livraison de biens, prestation de services, ou les deux), et, si vous avez choisi cette option, la mention « Option pour le paiement de la taxe d'après les débits ». Pour un client particulier, pas de facture électronique : ce sont des données sur vos ventes qui sont transmises à l'administration.
La TVA d'un acompte est due à l'encaissement
C'est le point qui surprend le plus. En règle générale, la TVA d'un acompte ne dépend pas de la date de votre facture, mais du jour où l'argent arrive.
- Pour une prestation de services, la TVA est due à l'encaissement de chaque acompte, puis du solde, sauf si vous avez opté pour le paiement de la TVA d'après les débits.
- Pour une vente de biens, depuis le 1er janvier 2023, la TVA est due dès l'encaissement de l'acompte, à hauteur du montant encaissé. Le reste est dû à la livraison. Sans acompte, toute la TVA est due à la livraison.
Concrètement, la TVA d'un acompte se déclare sur la période où vous l'encaissez. Hors option pour les débits, un acompte facturé mais pas encore payé ne vous fait encore rien reverser.
La facture de solde : reprendre le total, déduire les acomptes
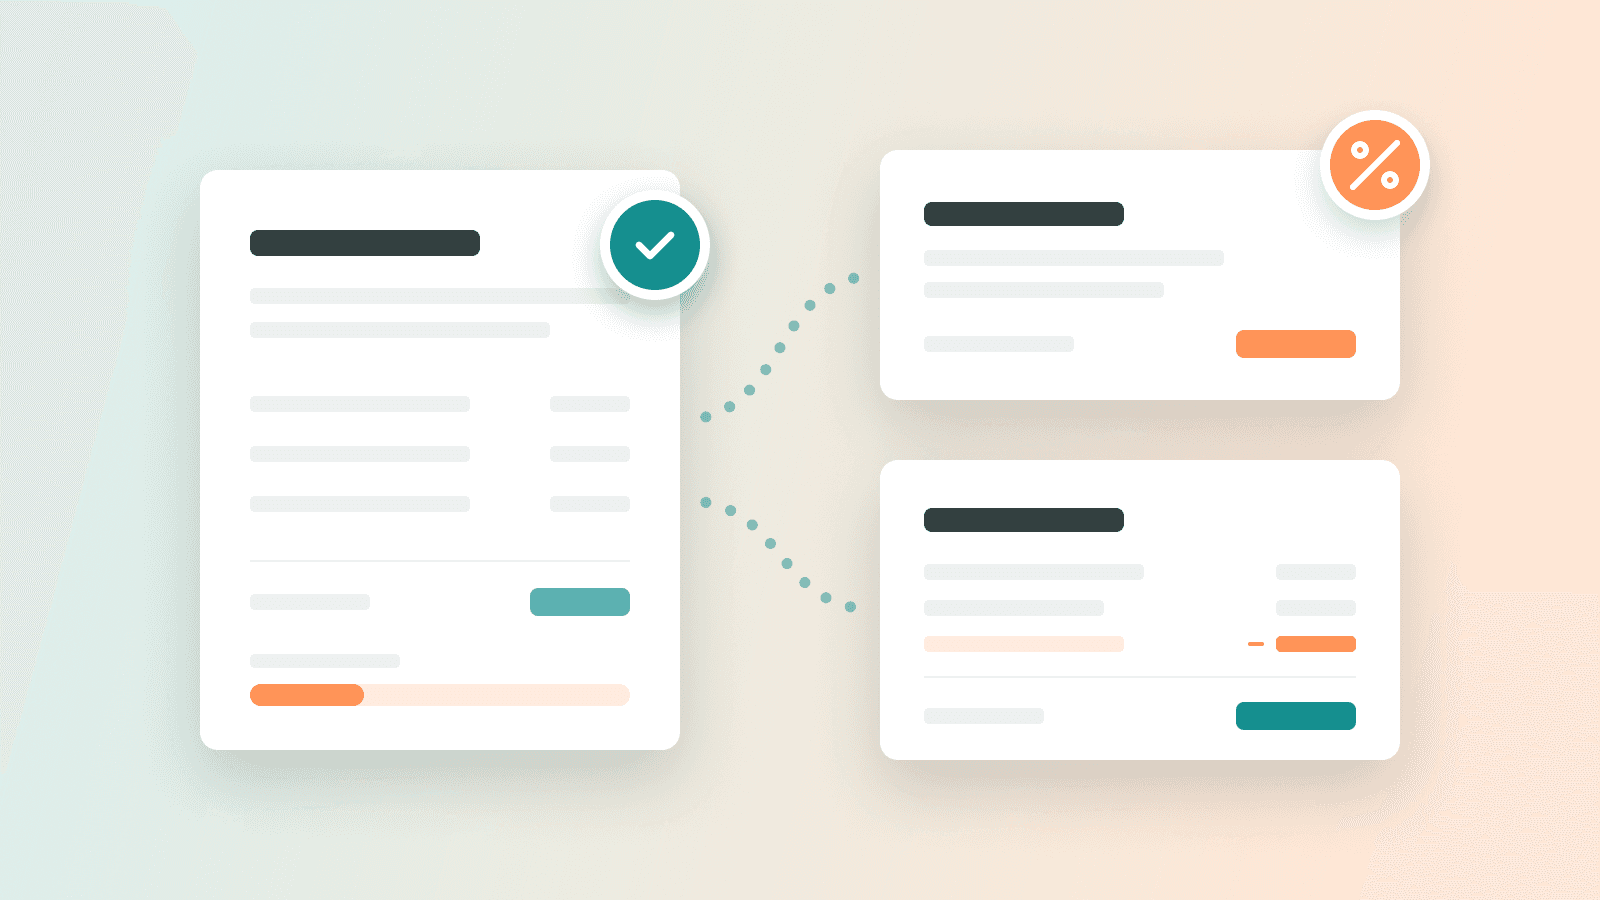
La facture de solde clôt l'opération. Elle reprend le total de la vente ou de la prestation, rappelle chaque facture d'acompte par son numéro et sa date, puis déduit les acomptes déjà facturés. La règle fiscale impose que la facture définitive fasse référence aux factures d'acompte. La déduction, elle, évite que votre client paie deux fois la même somme, et que la TVA de l'acompte soit comptée deux fois.
Un exemple, avec une TVA à 20 % :
- devis : 10 000 € hors taxes, soit 12 000 € TVA comprise ;
- acompte de 30 % : 3 000 € hors taxes et 600 € de TVA, soit 3 600 € à payer ;
- facture de solde : le total de 12 000 €, moins l'acompte de 3 600 € déjà facturé, soit 8 400 € à payer, dont 1 400 € de TVA.
Les erreurs les plus fréquentes : oublier de déduire un acompte, déduire un acompte qui a été annulé, ou laisser un écart d'arrondi entre la somme de vos factures et le total du devis.
Avec AngelStart, l'acompte part du devis
Dans AngelStart, tout commence sur le devis. Dans la partie Règlement, juste sous le délai de paiement, le champ « Acompte à la commande » est réglé sur « Aucun » par défaut. Choisissez un pourcentage : il s'imprime sur le devis avec son montant TVA comprise, et votre client le voit sur la page où il accepte le devis. L'acompte fait partie de ce qu'il accepte.
Une fois le devis accepté, « Facturer l'acompte » prépare la facture d'acompte, avec le pourcentage du devis déjà rempli. Vous pouvez le modifier. Le montant est calculé par AngelStart à partir du devis, taux de TVA par taux de TVA.
Besoin d'un deuxième versement ? « Facturer un autre acompte » reste disponible tant que le solde n'est pas émis.
Quand le travail est terminé, « Facturer le solde » reprend les lignes du devis, rappelle son total, puis déduit chaque acompte émis, avec son numéro et sa date. Les montants à payer de vos acomptes et de votre solde retombent, au centime, sur le total du devis. Un acompte annulé par un avoir n'est pas déduit.
Facture d'acompte et facture de solde sont prêtes pour la facture électronique : chacune y porte sa nature, acompte ou solde.
Concrètement : quatre réflexes
- écrivez « acompte », et son pourcentage, sur le devis ;
- émettez une facture pour chaque acompte versé, numérotée dans la suite de vos factures ;
- déclarez la TVA de l'acompte sur la période où vous l'encaissez ;
- sur la facture de solde, rappelez chaque acompte et déduisez-le.